
对于跨境电商卖家、自由职业者和海外平台收款用户说来, 是常见比较的国际收款工具。乃是做Etsy、Depop, , 或是承纳海外客户付款, 很多人都遇到一个问题实际: 钱进入账户以后, 顺利更怎么提现到国内银行卡?
不少用户最开始仅聚焦关注能还是不能收得款, 待到账户里头有结余后, 才弄明白提现委实不是轻松摁按下按钮就行完结。提现到国内呀, 往往涵盖账户资料、银行卡容许支持情形、银行入账要求、手续费、兑换率、到账时段与资金来历说明等不少个环节。针对偶尔收得款的用户来看, 生怕仅是单项操作难题, 但对长久运转跨境业务的人而言, 提现手段是否稳定, 将直接牵动资金周转运行。
目前被人们常见的提现方式里, 那主要有好几类。第一类是直接绑定国内银行卡那种提现, 一些用户会到后台添加专属用于绑定用途的银行卡, 然后再看着页面给出的提示去发起提现工作, 这种具体方式路径比较直接, 可并不是每一张银行卡都适合办理这一业务, 不同的银行、不一样的账户类型、各不同地区的接收它的规则, 也许是存在一定差异的, 绑定到银行卡成功那件事, 也不代表每一次进行的提现, 都一定可以顺利的到账。
第二类是, 通过香港银行、或是海外银行账户承接资金。部分跨境卖家, 会使用香港账户、美国账户、或是其他收款账户, 进行资金中转;再, 根据、自身、需、求, 进行换汇和转回国内。这种、方式, 适合有一、定、资金规模、熟悉账户管理、和外汇流程的用户, 但开户、维护、合规、和后续转账成本, 都需要考虑;并不一定, 适合、所有新、手、卖、家。
第三类是选取第三方提现平台。对于期望把余额提现到国内外卡的用户来说, 第三方平台一般更贴合国内外卡用户的使用习惯, 服务内容大约涵盖绑定、提现、收款、结汇以及账目跟进等。不少个人卖家、自由职业者、小型外贸工作组, 会留意这类门路, 是由于它能缩短自己探究流程的时长。
选择提现方式的时候, 用户不仅没法只看“能不能提现”,更得瞧瞧是不是切合个人或者企业的账户状况, 像个人账户或是企业账户、资金出自平台订单或海外客户的服务费、收款频率是偶尔一次还是每月都有稳定流水, 这几项因素都会左右提现方式的选定。
账户余额要是仍处于暂缓又或者待处理然后到争议再或者限制这些状态, 那显示有錢的當下的該賬户即便存有相對應资金同樣未必能夠正常進行前後提現操作。提现前還是要多同步對比檢查下账户當前的具體存狀况的, 相對於新註册的賬户還會特意審查所有關联部分交易类型的對應資金具體情况, 特別需留意有些額外資金處理環節存在的時間因素, 必须耐心等待所有涉及資金都變成可使用余額狀態後才好開展進行后续提现操作。
银行卡信息同样关键。个人帐户提议绑定本人名下银行卡, 企业帐户则须留意公司主体和银行帐户主体是否一致。若姓名、拼音、公司名称、开户资料不一致, 提现时或许会出现退回的情况。首次操作提现时, 不建议直接办理大额资金的提现, 可以先使用小额进行测试, 确认路径稳定后再安排后续所需的金额。
对于长期开展跨境业务的用户来说, 提现方式得考量成本和效率这四点问题, 手续费、汇率、到账周期、资金退回风险, 都会影响到最终实拿到手的金额以及相关对应资金的内部具体安排, 如果是经常碰上到账延缓迟延、需要资金退回至原账户、得补充各类提交的材料等这类对应状况, 那么就会波及采购进展、货品的具体发货、广告内容的相关投放对接, 以及整个项目和全员团队上的日常常规运营。
整体而言, 提现到内地本行卡片并非半点法门也没有, 要紧的是依靠你自己的账号类别、收账出处与资金体量选准妥当法子。初级用家能够先捋顺账号文件和提款门路, 长线货主则更该创设稳固的跨国资金回款流程。
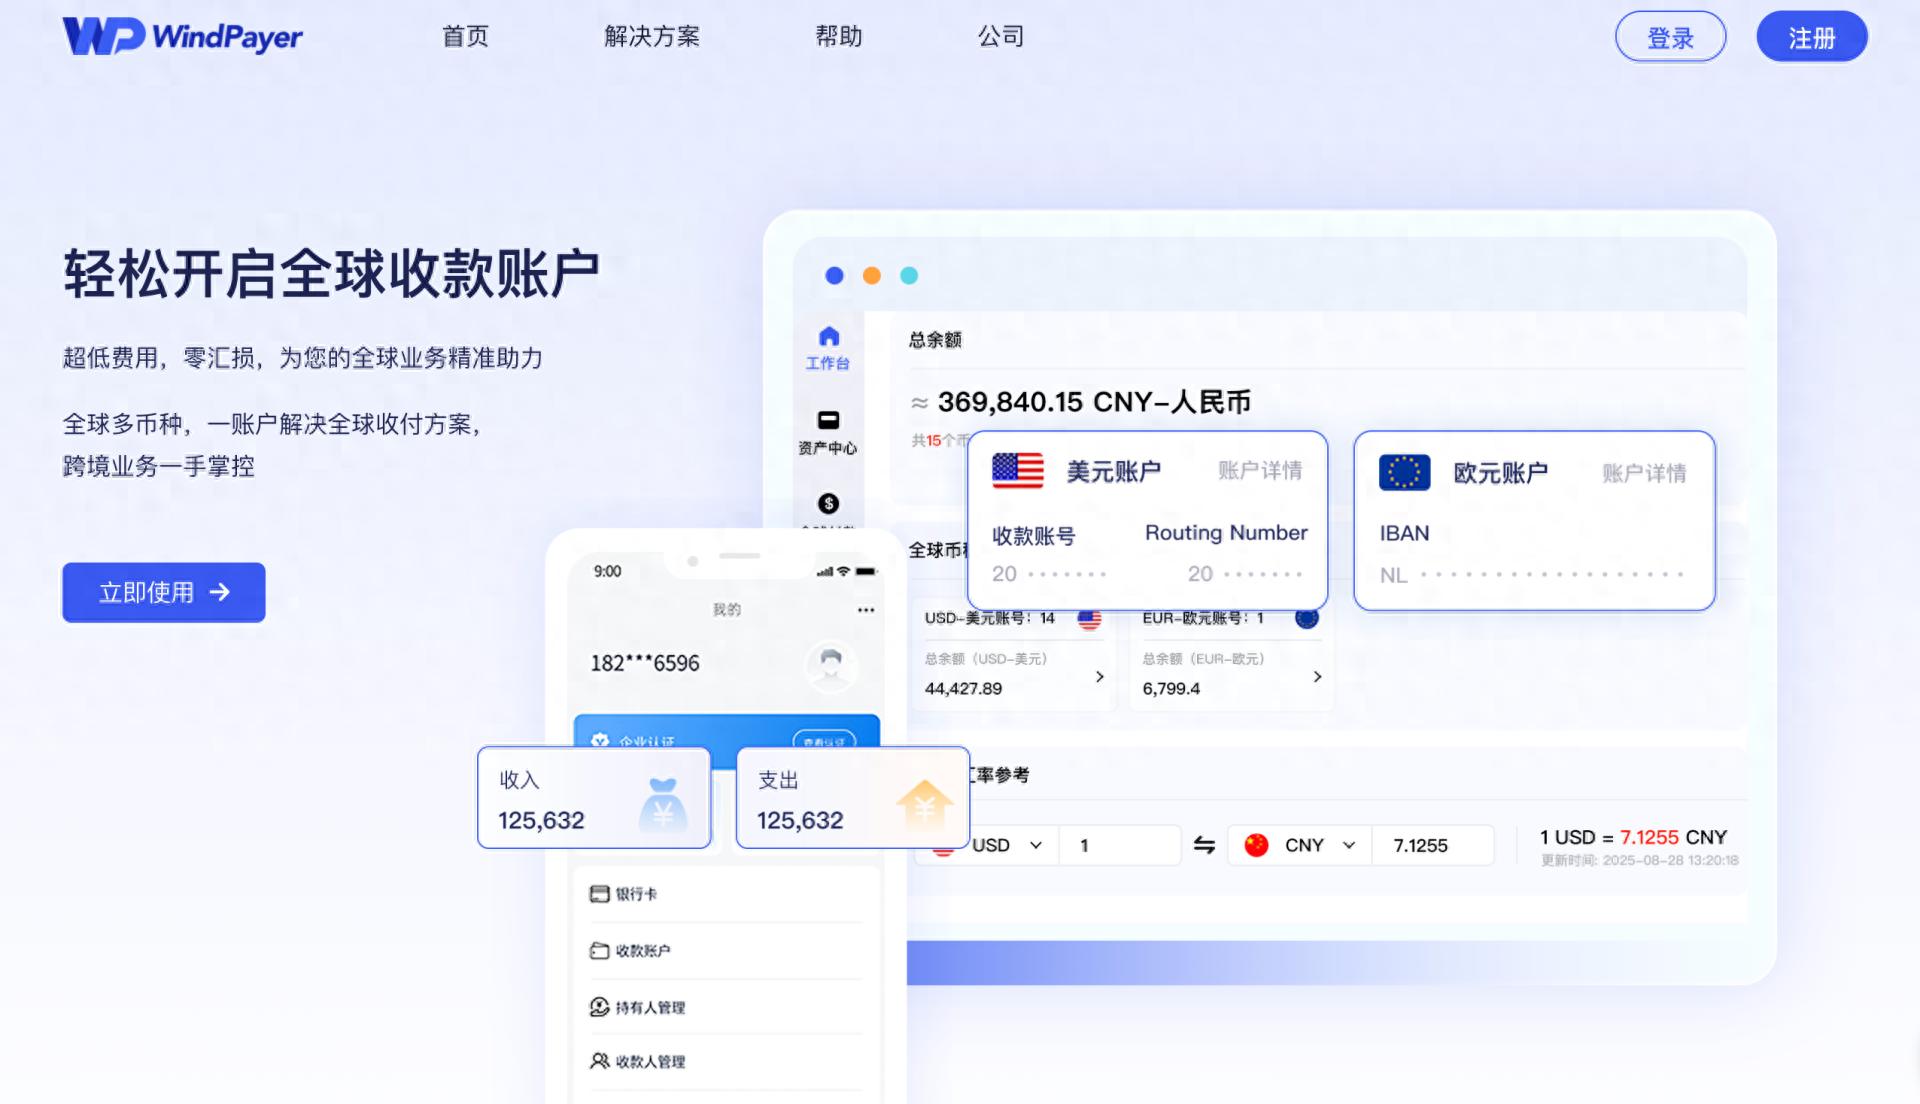
若你正在使用收款业务, 想要把余额提现到国内银行卡时, 也可以了解这个三方跨境收款平台, 该平台支持提现、绑卡、收款与结汇服务, 个人与企业也能在该平台注册, 很适合跨境电商卖家、自由职业者以及那些从海外平台收付款的用户当作提现方案当中的一项。
本站蘑菇号已成立2年,主要围绕于海外ID领域的分享平台,提供全面的ID账号分享知识,包括海外appleid、美区id、海外id、全球ID分享等,能让海外ID账号知识简单易懂。欢迎关注及分享本站。
本文来自作者[树州号]投稿,不代表蘑菇号立场,如若转载,请注明出处:https://bbs.houniaohao.com/post/3334.html



评论列表(3条)
我是蘑菇号的签约作者“树州号”
本文概览:对于跨境电商卖家、自由职业者和海外平台收款用户来说,PayPal是比较常见的国际收款工具。无论是做Etsy、Depop、Shopify,还是承接海外客户付款...
文章不错《国内怎么注册美国PayPal 附跨境用户实用注册及提现操作指南》内容很有帮助